نرخ تأمین چیست؟
نرخ تأمین درصدی است که برای محاسبه مبلغ پرداختی یا دریافتی میان دارندگان موقعیتهای خرید و فروش در زمان تسویه به کار میرود. بنابراین خود «نرخ» یک درصد است؛ حاصل محاسبه آن روی ارزش موقعیت، «مبلغ تأمین» خواهد بود.
در این مقاله چه میخوانیم؟
در سازوکار معمول نرخ تأمین، وقتی نرخ مثبت باشد، سمت خرید به سمت فروش پرداخت میکند. وقتی نرخ منفی باشد، جهت پرداخت برعکس است. هدف این سازوکار کمک به نزدیک ماندن قیمت بازار اهرمی به قیمت مرجع دارایی است.
دریافت مبلغ تأمین بهتنهایی به معنای سودده بودن معامله نیست؛ تغییر قیمت و سایر هزینهها نیز روی نتیجه نهایی اثر دارند.
نرخ تأمین در وانفینکس کجا نمایش داده میشود؟
برای بررسی نرخ تأمین، در صفحه معامله اهرمی به بخش اطلاعات بازار و عنوان «نرخ تامین / تسویه بعدی» توجه کنید. درصد نمایشدادهشده و شمارش معکوس را برای همان بازار بخوانید. در بخش توضیحات نرخ تأمین نیز میتوانید جهت پرداخت میان موقعیت خرید و فروش را بررسی کنید.
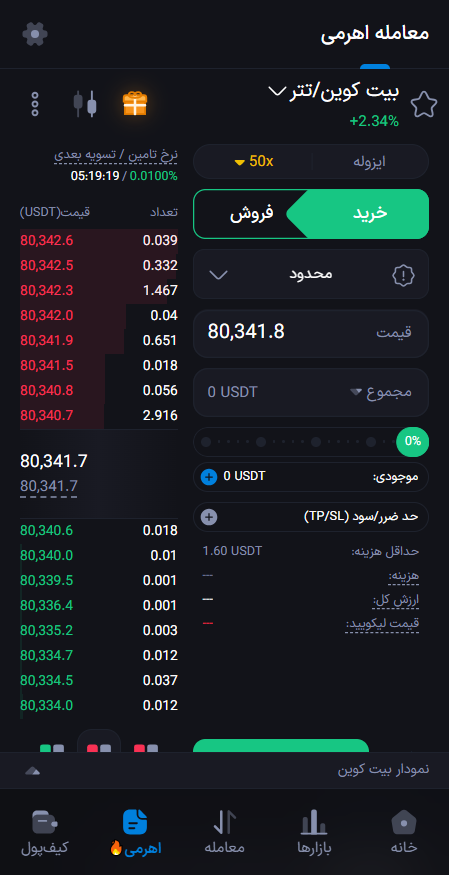
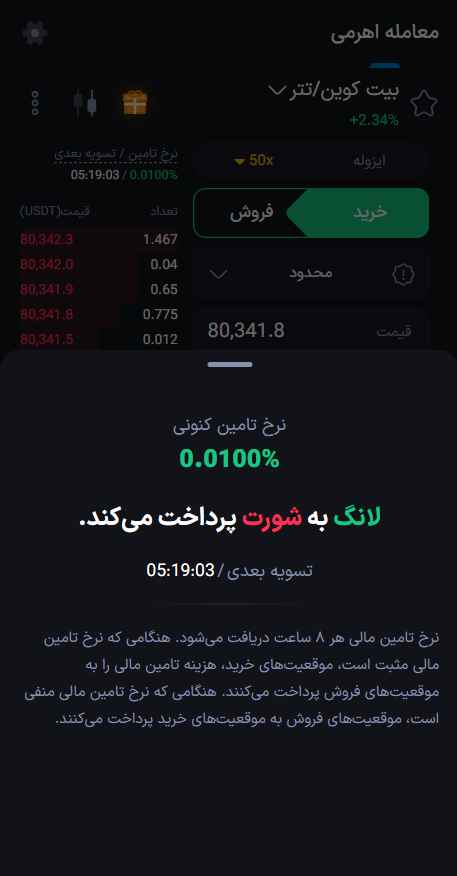
اعداد داخل تصاویر، نمونهای از وضعیت بازار هنگام ثبت تصویر هستند. برای معامله، نرخ و زمان تسویهای را بررسی کنید که اکنون در صفحه همان بازار نمایش داده میشود.
نرخ تأمین چگونه کار میکند؟
جدول زیر جهت پرداخت را نشان میدهد. منظور از موقعیت خرید، موقعیتی است که از افزایش قیمت سود میبرد؛ موقعیت فروش از کاهش قیمت سود میبرد.
| نرخ تأمین | موقعیت خرید | موقعیت فروش |
|---|---|---|
| مثبت (+) | پرداخت میکند | دریافت میکند |
| منفی (−) | دریافت میکند | پرداخت میکند |
| صفر | مبلغ تأمین ندارد | مبلغ تأمین ندارد |
این مبالغ جدا از سود و زیان ناشی از تغییر قیمت محاسبه میشوند. صفر بودن نرخ تأمین نیز به معنای حذف کارمزد معامله یا سایر هزینههای احتمالی نیست.
چرا نرخ تأمین وجود دارد؟
اگر قیمت معامله اهرمی از قیمت مرجع فاصله بگیرد، پرداخت دورهای میان دو سمت بازار میتواند انگیزه نگهداری موقعیتها را تغییر دهد و به کاهش این فاصله کمک کند. نرخ مثبت معمولاً با بالاتر بودن قیمت بازار اهرمی نسبت به قیمت مرجع ارتباط دارد و نرخ منفی میتواند در وضعیت معکوس دیده شود؛ نتیجه دقیق به فرمول همان بازار بستگی دارد.
نرخ تأمین را نباید صرفاً با شمارش تعداد خریداران و فروشندگان توضیح داد یا از علامت آن، جهت حرکت بعدی قیمت را قطعی دانست.
نرخ تأمین چه زمانی اعمال میشود؟
در الگوی تسویه دورهای، داشتن موقعیت باز در زمان تسویه مبنای پرداخت یا دریافت مبلغ تأمین است. برای زمان دقیق تسویه در وانفینکس، اطلاعات و شمارش معکوس همان بازار و مقررات جاری آن را ملاک قرار دهید. در این مقاله، ساعت مشخص یا فاصله ثابتی بین تسویهها برای همه بازارها فرض نمیکنیم.
در این الگو، اگر موقعیت پیش از زمان مبنای تسویه بهطور کامل بسته و بستهشدن آن ثبت شده باشد، معمولاً مبلغ تأمین آن دوره به آن تعلق نمیگیرد. با این حال، جزئیات اجرا و ملاک ثبت موقعیت تابع مقررات همان بازار است؛ صرف ارسال سفارش بستن، به معنای بستهشدن کامل موقعیت نیست.
برای اطمینان از مبلغ اعمالشده، سابقه ثبتشده در حساب خود را بررسی کنید. برنامه خروج را نیز فقط بر مبنای تلاش برای حذف یک پرداخت دورهای تنظیم نکنید؛ هزینه اجرا و تغییر قیمت میتواند بیشتر از مبلغ تأمین باشد.
آیا نرخ تأمین همان کارمزد معامله است؟
خیر. کارمزد معامله به اجرای سفارش خرید یا فروش مربوط است، اما مبلغ تأمین به نگهداری موقعیت در زمان تسویه و نرخ آن دوره بستگی دارد.
| موضوع | کارمزد معامله | مبلغ تأمین |
|---|---|---|
| مبنای اعمال | اجرای سفارش طبق تعرفه بازار | موقعیت مشمول تسویه در آن دوره |
| جهت جریان وجه | هزینه اجرای معامله | پرداخت یا دریافت بر اساس علامت نرخ و سمت موقعیت |
| تکرار | با اجرای سفارشهای مشمول کارمزد | در هر دورهای که موقعیت مشمول باشد |
پس ممکن است در یک معامله، هم کارمزد ورود و خروج داشته باشید و هم طی نگهداری موقعیت، چند بار مبلغ تأمین پرداخت یا دریافت کنید.
فرمول محاسبه مبلغ تأمین
برای مثالهای تتری این مقاله، اندازه مبلغ تأمین از ضرب ارزش موقعیت در قدر مطلق نرخ همان دوره به دست میآید. جهت پرداخت را جداگانه از جدول مثبت و منفی مشخص میکنیم:
درصد را قبل از ضرب به عدد اعشاری تبدیل کنید. برای نمونه، 0.0100% برابر با 0.0001 است؛ نه 0.01. نرخ هر دوره را نیز با نرخ روزانه یا سالانه اشتباه نگیرید.
مبنای محاسبه، ارزش کل موقعیت است، نه فقط وجه تضمین اولیه. روش دقیق ارزشگذاری و گرد کردن مبلغ را باید از مشخصات همان بازار خواند.
فرضهای مثالها: همه اعداد آموزشیاند. اهرمهای ۵۰ و ۲۰ برابر، تأیید در دسترس بودن این اهرمها در وانفینکس نیستند. در محاسبه ساده ارزش اولیه، هزینهها کنار گذاشته شدهاند و فرض میکنیم ارزش موقعیت در زمان تسویه همان مقدار ذکرشده است.
مثال عددی ۱: محاسبه نرخ تأمین برای موقعیت خرید
فرض کنید ۱۰۰ تتر وجه تضمین اولیه را با اهرم ۵۰ برابر به کار گرفتهاید. ارزش اولیه موقعیت، با صرفنظر از هزینهها، ۵٬۰۰۰ تتر است. فرض میکنیم ارزش موقعیت هنگام تسویه نیز ۵٬۰۰۰ تتر و اندازه نرخ آن دوره 0.0100% باشد.
- با نرخ +0.0100%، دارنده موقعیت خرید ۰٫۵ تتر پرداخت میکند.
- با نرخ −0.0100%، دارنده موقعیت خرید ۰٫۵ تتر دریافت میکند.
این مبلغ معادل ۰٫۵ درصد از وجه تضمین اولیه ۱۰۰ تتری در این مثال است؛ هرچند نرخ تأمین فقط ۰٫۰۱ درصدِ ارزش موقعیت بود.
مثال عددی ۲: محاسبه نرخ تأمین برای موقعیت فروش
فرض کنید وجه تضمین اولیه ۲۰۰ تتر و اهرم ۲۰ برابر باشد. ارزش اولیه موقعیت ۴٬۰۰۰ تتر میشود. اگر در زمان تسویه نیز ارزش موقعیت ۴٬۰۰۰ تتر و اندازه نرخ دوره 0.015% باشد:
- با نرخ +0.015%، دارنده موقعیت فروش ۰٫۶ تتر دریافت میکند.
- با نرخ −0.015%، دارنده موقعیت فروش ۰٫۶ تتر پرداخت میکند.
مثال عددی ۳: تأثیر نرخ تأمین در نگهداری طولانیتر موقعیت
فرض کنید موقعیت خریدی با ارزش ۱۰٬۰۰۰ تتر دارید. اگر در هر سه دوره، ارزش موقعیت ثابت و نرخ تسویه +0.01% باشد، پرداخت هر دوره ۱ تتر است:
در نتیجه، مجموع پرداخت سه دوره ۳ تتر است. «سه دوره» الزاماً به معنای یک روز نیست. اگر نرخ یا ارزش موقعیت در هر دوره تغییر کند، باید مبلغ هر دوره را جداگانه حساب کنید. اگر علامت نرخ عوض شود، ممکن است در بعضی دورهها دریافت و در بعضی دورهها پرداخت داشته باشید؛ جمع خالص این جریانها ملاک نتیجه است.
چه زمانی نرخ تأمین برای معاملهگر مهمتر میشود؟
۱. وقتی ارزش موقعیت بزرگتر است
با نرخ یکسان، موقعیت بزرگتر مبلغ تأمین بیشتری دارد. اگر وجه تضمین اولیه ثابت باشد، استفاده از اهرم بیشتر میتواند ارزش موقعیت را بالا ببرد. اما برای دو موقعیت با ارزش برابر و نرخ برابر، تغییر اهرم بهتنهایی مبلغ تأمین را تغییر نمیدهد.
۲. وقتی موقعیت را چند دوره باز نگه میدارید
پرداختهای کوچک میتوانند در چند دوره جمع شوند. برای تخمین، تعداد دورههایی را در نظر بگیرید که احتمالاً موقعیت شما مشمول آنها خواهد شد؛ ثابت ماندن نرخ را قطعی فرض نکنید.
۳. وقتی اندازه نرخ افزایش پیدا میکند
افزایش قدر مطلق نرخ، مبلغ پرداخت یا دریافت را با فرض ثابت بودن ارزش موقعیت بالا میبرد. نرخ بالا یا پایین بهتنهایی سیگنال قطعی خرید و فروش نیست.
۴. وقتی برنامه معاملاتی کوتاهمدت دارید
زمان باقیمانده تا تسویه میتواند بر برآورد هزینه شما اثر بگذارد. آن را در کنار کارمزد ورود و خروج، اختلاف قیمت خرید و فروش و احتمال تغییر قیمت ارزیابی کنید.
آیا نرخ تأمین همیشه ثابت است؟
خیر. نرخ تأمین میتواند با شرایط بازار تغییر کند. برای محاسبه واقعی، نرخ اعمالشده در تسویه همان دوره ملاک است؛ عددی که زودتر دیدهاید ممکن است تا تسویه تغییر کند.
ارزش موقعیت هم ممکن است بهدلیل تغییر قیمت یا اندازه موقعیت عوض شود. به همین دلیل، حاصل ضرب سرمایه اولیه در اهرم، در مثالهای ساده ارزش اولیه را نشان میدهد و لزوماً ارزش موقعیت در تمام تسویههای بعدی نیست.
چگونه نرخ تأمین را در تصمیمگیری معاملاتی لحاظ کنیم؟
در وانفینکس پیشنهاد میکنیم پیش از ورود و در زمان نگهداری موقعیت، این موارد را بررسی کنید:
- نرخ همان بازار مثبت است یا منفی و سمت شما پرداختکننده است یا دریافتکننده؟
- چه زمانی تا تسویه بعدی باقی مانده است؟
- ارزش موقعیت شما چقدر است و مبلغ احتمالی هر دوره چه مقدار میشود؟
- با تغییر نرخ یا ارزش موقعیت، برآورد چند دوره چگونه تغییر میکند؟
- مجموع کارمزدها، مبالغ تأمین و ریسک لیکویید شدن چه اثری بر برنامه معامله دارند؟
یک مثال کاربردی برای تصمیمگیری بهتر
دو معاملهگر را در نظر بگیرید که هر دو موقعیت خرید دارند. اعداد زیر فرضیاند و نرخها مثبت در نظر گرفته شدهاند:
| موضوع | معاملهگر اول | معاملهگر دوم |
|---|---|---|
| ارزش موقعیت هنگام تسویه | ۲٬۰۰۰ تتر | ۱۵٬۰۰۰ تتر |
| نرخ مثبت هر دوره | +0.005% | +0.03% |
| پرداخت یک دوره | ۰٫۱ تتر | ۴٫۵ تتر |
| مدت نگهداری فرضی | کوتاه؛ تعداد تسویهها باید بررسی شود | چند دوره تسویه |
اگر معاملهگر دوم با همین نرخ و ارزش ثابت، سه دوره مشمول تسویه باشد، مجموع پرداخت او ۱۳٫۵ تتر خواهد بود. کوتاه بودن زمان نگهداری معاملهگر اول نیز بهتنهایی به معنای صفر بودن مبلغ تأمین نیست؛ مشمول بودن موقعیت در زمان تسویه تعیینکننده است.
برای ارزیابی نتیجه معامله، سود و زیان ناشی از تغییر قیمت را با کارمزدها و خالص مبالغ تأمین کنار هم قرار دهید. دریافت مبلغ تأمین، زیان احتمالی ناشی از حرکت قیمت را حذف نمیکند.
جمعبندی
نرخ تأمین یکی از اجزای هزینه یا دریافتی در معامله اهرمی است. نرخ مثبت، سمت خرید را پرداختکننده میکند و نرخ منفی، سمت فروش را. مبلغ آن بر اساس ارزش موقعیت و نرخ دوره محاسبه میشود و از کارمزد اجرای معامله و سود و زیان ناشی از تغییر قیمت جداست.
پیش از باز کردن موقعیت، درصد نرخ، زمان تسویه بعدی و ارزش موقعیت را بررسی کنید. اگر قصد نگهداری طولانیتر دارید، برآورد خود را با تغییر نرخ و اندازه موقعیت بهروز کنید و برای جزئیات اجرایی، مقررات جاری وانفینکس و اطلاعات همان بازار را ملاک قرار دهید.
پرسشهای متداول درباره نرخ تأمین
آیا نرخ تأمین از سود و زیان معامله جداست؟
بله. مبلغ تأمین جدا از سود و زیان ناشی از تغییر قیمت محاسبه میشود، اما پرداخت یا دریافت آن بر نتیجه خالص معامله اثر میگذارد.
آیا اگر معامله را قبل از زمان تسویه ببندم، نرخ تأمین به من تعلق میگیرد؟
در الگوی تسویه دورهای، موقعیتی که پیش از زمان مبنای تسویه کاملاً بسته و ثبت شده باشد معمولاً مشمول مبلغ همان دوره نیست. برای وانفینکس، ملاک دقیق را از اطلاعات و مقررات همان بازار بررسی کنید؛ ارسال سفارش بستن بهتنهایی کافی نیست.
نرخ تأمین روی چه عددی محاسبه میشود؟
در مثالهای تتری این مقاله، روی ارزش کل موقعیت در زمان محاسبه اعمال میشود، نه فقط وجه تضمین اولیه. جزئیات ارزشگذاری تابع مشخصات همان بازار است.
اگر نرخ تأمین مثبت باشد، چه کسی پرداخت میکند؟
دارندگان موقعیت خرید به دارندگان موقعیت فروش پرداخت میکنند.
اگر نرخ تأمین منفی باشد، چه کسی پرداخت میکند؟
دارندگان موقعیت فروش به دارندگان موقعیت خرید پرداخت میکنند.